Als ondernemer weet je vaak precies wat je wilt bereiken, maar heb je ook een helder beeld van wat dat financieel betekent per maand? Dat is niet gek. De dagelijkse drukte van je bedrijf laat vaak weinig ruimte over voor spreadsheets en prognoses. Toch is een goede financiële planning voor de komende 12 maanden een van de krachtigste instrumenten die je kunt inzetten. Niet omdat het alle onzekerheden wegneemt, maar omdat je ze hiermee ziet aankomen.
Begin bij de basis: vaste lasten en omzetverwachting
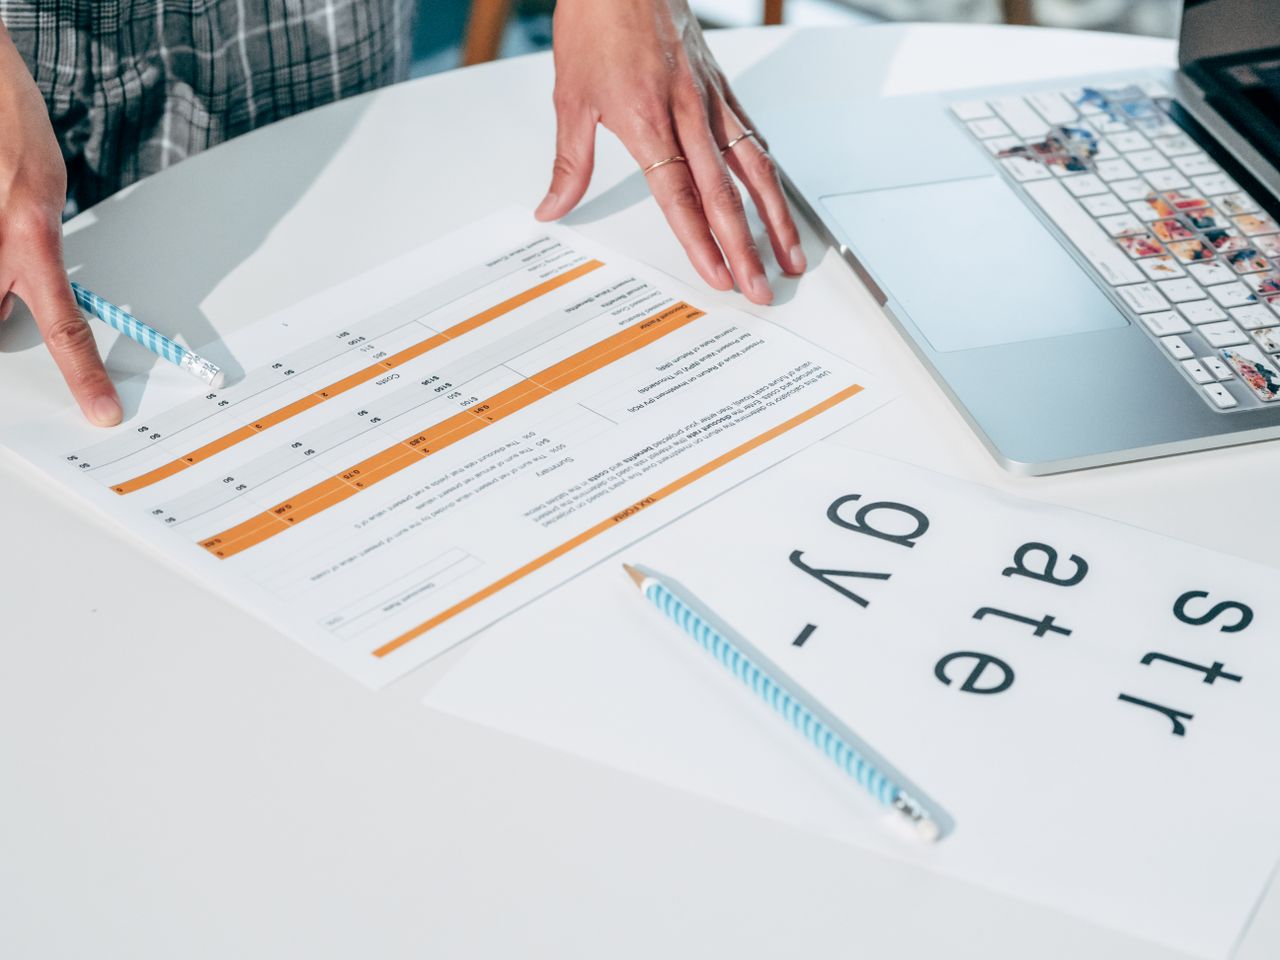
De eerste stap is simpel maar wordt vaak overgeslagen. Zet al je vaste lasten op een rij. Denk aan huur, salarissen, softwareabonnementen, verzekeringen en belastingen. Dit zijn de kosten die elke maand terugkomen, ongeacht hoe goed of slecht je omzet is. Zodra je dat overzicht hebt, breng je jouw variabele kosten in kaart, zoals marketingbudgetten, inkoopkosten of externe inhuur.
Vervolgens maak je een maandelijkse omzetverwachting. Dus niet één groot jaartotaal, maar een realistisch overzicht per maand. Dit dwingt je om na te denken over seizoenspatronen, drukke periodes en maanden waarin klanten mogelijk later betalen. Zeker in de B2B-sector zijn betaaltermijnen van 30 tot 60 dagen heel normaal. Die vertraging in inkomsten kan grote gevolgen hebben voor je cashflow als je er vooraf geen rekening mee houdt. Merk je dat je cashflow onder druk komt te staan door groei, investeringen of tijdelijke pieken? Dan kan het nuttig zijn om te kijken naar zakelijk krediet via BridgeFund als manier om je werkkapitaal flexibel aan te vullen zonder dat je jouw plannen hoeft bij te stellen.
Scenario’s bouwen en risico’s meenemen
Een financiële planning is geen garantie, het is een kompas. Daarom is het verstandig om minimaal drie versies te maken. Een conservatief scenario, een realistisch scenario en een ambitieus scenario. In het conservatieve scenario ga je bijvoorbeeld uit van 20% minder omzet dan verwacht. Wat betekent dat voor je liquiditeit? Kun je dan nog steeds al je vaste lasten betalen?
Naast omzetvariaties zijn er andere risico’s om rekening mee te houden. Wat kost het als je een nieuwe medewerker aanneemt? Wat als je een grote klant verliest? Of wanneer je moet investeren in nieuwe hardware of software om verder te kunnen groeien? Wanneer je deze situaties vooraf doorrekent, kom je op cruciale momenten niet voor verrassingen te staan.
Reserveer ook altijd een noodbuffer die losstaat van je operationele kosten. Dit is een bedrag dat je puur aanhoudt voor onverwachte uitgaven. Die buffer hoeft niet gigantisch te zijn, maar de aanwezigheid ervan geeft je rust en de ruimte om beslissingen te nemen zonder tijdsdruk.
Maandelijks evalueren en bijsturen
Een jaarplan maak je in de basis één keer, maar je werkt er elke maand mee. Neem maandelijks de tijd om de werkelijke cijfers naast je prognose te leggen. Waar wijkt het af? Is dat een tijdelijke verschuiving of gaat het om een structurele verandering? Als je dit vaste ritme opbouwt, merk je vroeg genoeg op wanneer je moet ingrijpen.
Kleine aanpassingen in een vroeg stadium voorkomen grote problemen achteraf. Misschien schuif je een geplande investering een maandje op, of besluit je simpelweg eerder te factureren. Dit soort kleine, goed getimede beslissingen maken voor jou het verschil tussen een stabiele onderneming en constant achter de feiten aanlopen.
Een financiële planning voor 12 maanden hoeft niet direct perfect te zijn. Het gaat erom dat je weet waar je staat, wat er op je afkomt en welke keuzes je hebt. Dat inzicht is geen overbodige luxe, maar de absolute basis als je grip wilt houden op de groei van je bedrijf.